


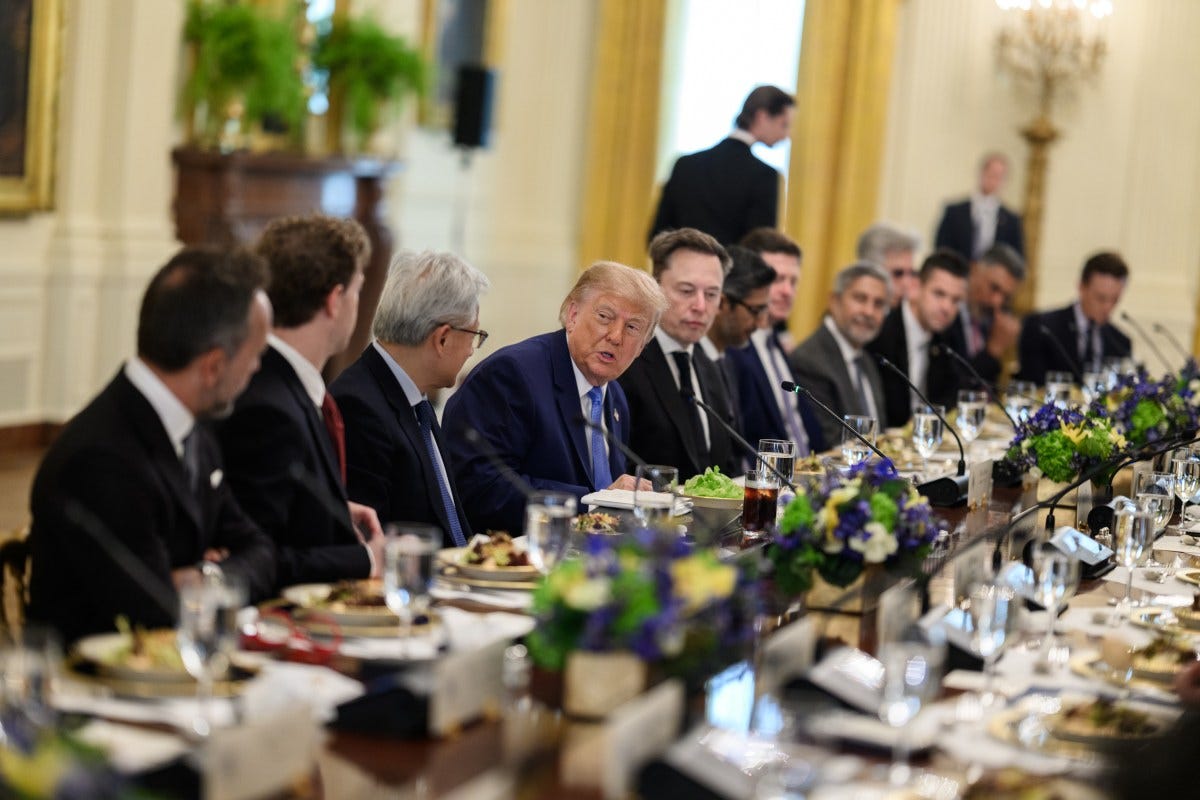
Il 13 settembre a Doonbeg, in un golf club di sua proprietà sulla costa irlandese, Donald Trump minimizzava gli allarmi sui pericoli dell’IA giunti il giorno prima. Vincere la partita dell’intelligenza artificiale significa vincere tutto, spiegava ai giornalisti, e gli appelli a rallentarne lo sviluppo sarebbero il lavoro di non meglio precisate forze negative. Un commento, forse, non del tutto disinteressato: dalle dichiarazioni patrimoniali del Presidente risultano acquisti di azioni di produttori di chip e data center, le stesse che il giorno dopo sarebbero scivolate in borsa, come ricostruito dal Washington Post.
Non ci sono prove di un nesso tra le due cose, niente che regga in tribunale (più avanti vedremo perché). Tuttavia, il pattern non può essere ignorato: quando flussi finanziari, decisioni regolatorie, licenze governative e incentivi statali si muovono in maniera sistematica nella stessa direzione e con le stesse tempistiche, spiegare l’accumulo di coincidenze in altro modo diventa sempre meno plausibile.
We Must Pace the Frontier
Torniamo al giorno prima. Tre uomini che si tollerano a malapena stavano concordando sulla stessa cosa. Il fondatore di Anthropic, Dario Amodei, aveva pubblicato un saggio dal titolo We Must Pace the Frontier per chiedere all’industria di rallentare il ritmo di sviluppo dei modelli di frontiera, paventando scenari apocalittici. Sam Altman, l’ex capo da cui Amodei si era separato alla fine del 2020, aveva aderito nel giro di poche ore. Elon Musk, in causa da anni contro Altman, aveva risposto in modo laconico: “Dario is right“, Dario ha ragione.
Un tempismo curioso. Anthropic aveva già depositato i documenti per l’IPO, la quotazione in borsa, e in parallelo anche OpenAI stava seguendo la stessa strada, sebbene con tempi più lunghi. Chi chiedeva di abbassare le vele, si preparava nello stesso momento a chiedere soldi al mercato.
Rallentare appena prima di un IPO può sembrare un controsenso, ma c’è una lettura alternativa, la regulatory capture: regole più restrittive per tutti favoriscono chi ha già i capitali per implementarle. L’effetto è di alzare barriere all’entrata per gli attori minori e per l’open source, consolidando davanti ai mercati l’oligopolio attuale.
La Casa Bianca ha però dedicato a ciascuno dei tre un trattamento diverso. Il giorno dopo Doonbeg, Trump ha focalizzato le sue accuse sul solo Amodei, reo di voler passare per un “angioletto perfetto” nonostante Altman e Musk avessero sostenuto in maniera palese lo stesso appello.
Per capire il perché, bisogna tornare a febbraio.
Due pesi e due misure
Già dal 2024 Claude girava sulle reti classificate del Pentagono attraverso contractor come Palantir e AWS, con due condizioni vincolanti: niente sorveglianza di massa dei cittadini americani e niente armi autonome.
Nonostante il contratto già sottoscritto, all’inizio del 2026 Pete Hegseth, il Segretario della Guerra, pretese mano libera per usare Claude per “tutti gli scopi leciti” – ovvero, qualsiasi cosa un Trump con la trifecta e buona parte della Corte Suprema dalla sua decida di rendere tale – e fissò un ultimatum per il 27 febbraio, che Amodei rifiutò. Hegseth dichiarò Anthropic un rischio per la supply chain il 3 marzo. La sera dell’ultimatum Altman, che poche ore prima si era detto d’accordo con le linee rosse di Amodei, annunciò l’accordo con il Pentagono accettando l’uso per “tutti gli scopi leciti”. Lui stesso ammise poi che la firma era stata “opportunistica e sciatta”, come riportammo qui su Jefferson. Le posizioni dichiarate erano le stesse, ma hanno dato esiti opposti.
Teniamo a mente un altro aspetto: qualche mese prima il presidente di OpenAI, Greg Brockman, aveva versato con la moglie 25 milioni di dollari a MAGA Inc., il super PAC trumpiano, e Altman un milione al fondo per l’insediamento presidenziale.
La lealtà al boss prima di tutto
Nella stessa settimana di febbraio xAI, la società di Musk, otteneva il via libera per i sistemi secretati governativi. Eppure, solo otto mesi prima, il paria esiliato dalla corte e reo di lesa maestà era stato proprio Musk. Nel giugno 2025 aveva definito “un abominio disgustoso” il One Big Beautiful Bill Act con cui Trump tagliava le tasse ai più ricchi e i sussidi alle auto elettriche. Qui su Jefferson ci eravamo occupati della vicenda. La risposta arrivò su Truth Social: il modo più semplice per risparmiare miliardi, scrisse il Presidente, era cancellare sussidi e contratti delle aziende di Musk.
L’uomo che aveva speso centinaia di milioni di dollari per foraggiare l’elezione di Trump scopriva quanto Tesla e SpaceX dipendessero dalla benevolenza del boss. “Trump non si doma, si subisce”, scrivevamo allora.
La via crucis per rientrare nelle grazie del Presidente ha richiesto mesi ed è passata per tappe precise, dalla stretta di mano al memoriale per Charlie Kirk a settembre fino alla serata a Mar-a-Lago a gennaio, chiusa da un post entusiasta su un 2026 che sarebbe stato fantastico. Nel frattempo 1789 Capital, il fondo di cui Donald Trump Jr. è socio, aveva già investito in SpaceX e in xAI. Un altro aspetto da tenere a mente: la corte e il portafoglio di famiglia tendono a coincidere.
Un sistema, del resto, già collaudato in piccolo. Nel 2025 con il memecoin $TRUMP, il cui acquisto era descritto nelle chat come un atto di fedeltà dai suoi sostenitori, Trump aveva promesso una cena insieme ai suoi più grandi detentori. Ne avevamo scritto qui.
Il sistema è semplice, nella sua transazionalità: accesso al capo in cambio di denaro e lealtà. Con i capitani dell’AI cambiano solo le cifre in gioco.
Il capitalismo di Stato, in salsa trumpiana
Nel frattempo la Casa Bianca ha attuato un approccio per certi versi simile a quello cinese: lo Stato imprenditore, con il potere di fare e disfare CEO in punta di post, entra nel mercato e rilascia concessioni in cambio di una fetta del business.
Nell’agosto 2025 Trump chiese le dimissioni del ceo di Intel, Lip-Bu Tan, accusandolo di conflitti d’interesse; poco dopo, il governo acquisì il 9,9 per cento dell’azienda convertendo in azioni delle sovvenzioni già stanziate. Si trattava di un’azienda cruciale per la sovranità industriale e andava protetta, ma tant’è.
Ancor più evidente è il caso di Nvidia: dopo mesi di lobbying e di lodi pubbliche del fondatore Jensen Huang, ha ottenuto di vendere chip in Cina a fronte prima di una quota del 15 per cento dei ricavi e poi, per gli H200, di un meccanismo che impone una tariffa del 25 per cento sui chip fatti transitare negli Stati Uniti. Una concessione che prima era ritenuta controproducente per la sicurezza nazionale è così stata normalizzata in cambio di moneta sonante. Va considerato che i cinesi stavano comunque rispondendo all’embargo sui chip con un’efficace corsa autarchica allo sviluppo ma, di nuovo, tant’è.
È un pattern consolidato. Non è un caso che chi ha più interesse nel chiedere il favore del capo – o meglio, la non interferenza del governo nel proprio business – sia tra i donatori della nuova sala da ballo della Casa Bianca tanto voluta da Trump, tra i quali compaiono Amazon, Google, Meta, Microsoft, Micron e Palantir.
Il governo da un lato diventa socio delle big tech, mentre dall’altro riscuote una sorta di protezione per non frenare un boom che, a detta delle stesse persone che ne stanno accendendo la miccia, presenta rischi di estinzione per l’umanità.
La nuova “economia circolare”
Nvidia ha promesso di investire fino a 100 miliardi in OpenAI, che con quei soldi compra chip Nvidia e si è impegnata a spendere 300 miliardi in potenza di calcolo con Oracle, a sua volta cliente di Nvidia; AMD ha concesso a OpenAI la possibilità di rilevarne fino al 10 per cento, pagandola di fatto per diventare cliente.
Sono solo pochi esempi di un circuito in cui i ricavi di uno sono gli investimenti dell’altro. Secondo ING gli investimenti tecnologici spiegano circa un terzo della crescita americana, mentre Capital Economics vede una bolla in fase avanzata e prevede una brusca inversione dei mercati nel 2027.
Rallentare, quindi, significa toccare il motore del PIL a meno di un mese dalle midterm, per le quali i sondaggi danno i repubblicani in caduta libera. Una tensione che trasuda dalle parole di David Sacks, l’ex zar dell’AI che aveva ottenuto deroghe etiche per conservare le proprie partecipazioni mentre scriveva le regole del settore, e che oggi co-presiede il consiglio scientifico del Presidente, di cui fanno parte Zuckerberg e Huang, quando ha risposto ad Amodei e Altman: se avete paura rallentate da soli, senza pretendere deroghe all’antitrust per formare un cartello.
Per capire Doonbeg, un altro passo indietro. Il 23 luglio 2025, giorno in cui la Casa Bianca presentava il suo piano d’azione sull’AI, Trump aveva acquistato fino a 5 milioni di dollari ciascuno in azioni di Broadcom, Meta, Amazon, Apple, Microsoft e Nvidia, operazioni assenti dai rapporti periodici obbligatori e scoperte dal New York Times.
La Casa Bianca risponde che a decidere è un gestore indipendente, e nessuno ha potuto dimostrare il contrario. Il motivo lo avevamo chiarito mesi fa: l’enforcement della SEC è al minimo da almeno vent’anni e la sezione del DOJ nata dopo il Watergate per perseguire i funzionari corrotti è passata da 36 avvocati a 2. Chi dovrebbe indagare è stato neutralizzato da chi doveva essere controllato.
Lo schema che emerge mostra un sistema accentrato, in cui il potere regolatorio e l’innovazione tecnologica convergono verso un unico fulcro politico ed economico, la famiglia Trump.
Un sistema d’influenza transazionale così pervasivo ha un solo vero punto debole: le elezioni. Il fatto che il Presidente accarezzi l’idea di usare l’Insurrection Act in vista delle imminenti midterm diventa l’extrema ratio per proteggere sé stesso. Il buonsenso dice che non oserà farlo, ma è lo stesso buonsenso che riteneva l’assalto al Campidoglio un’eventualità impossibile.
Eppure, è successo.