


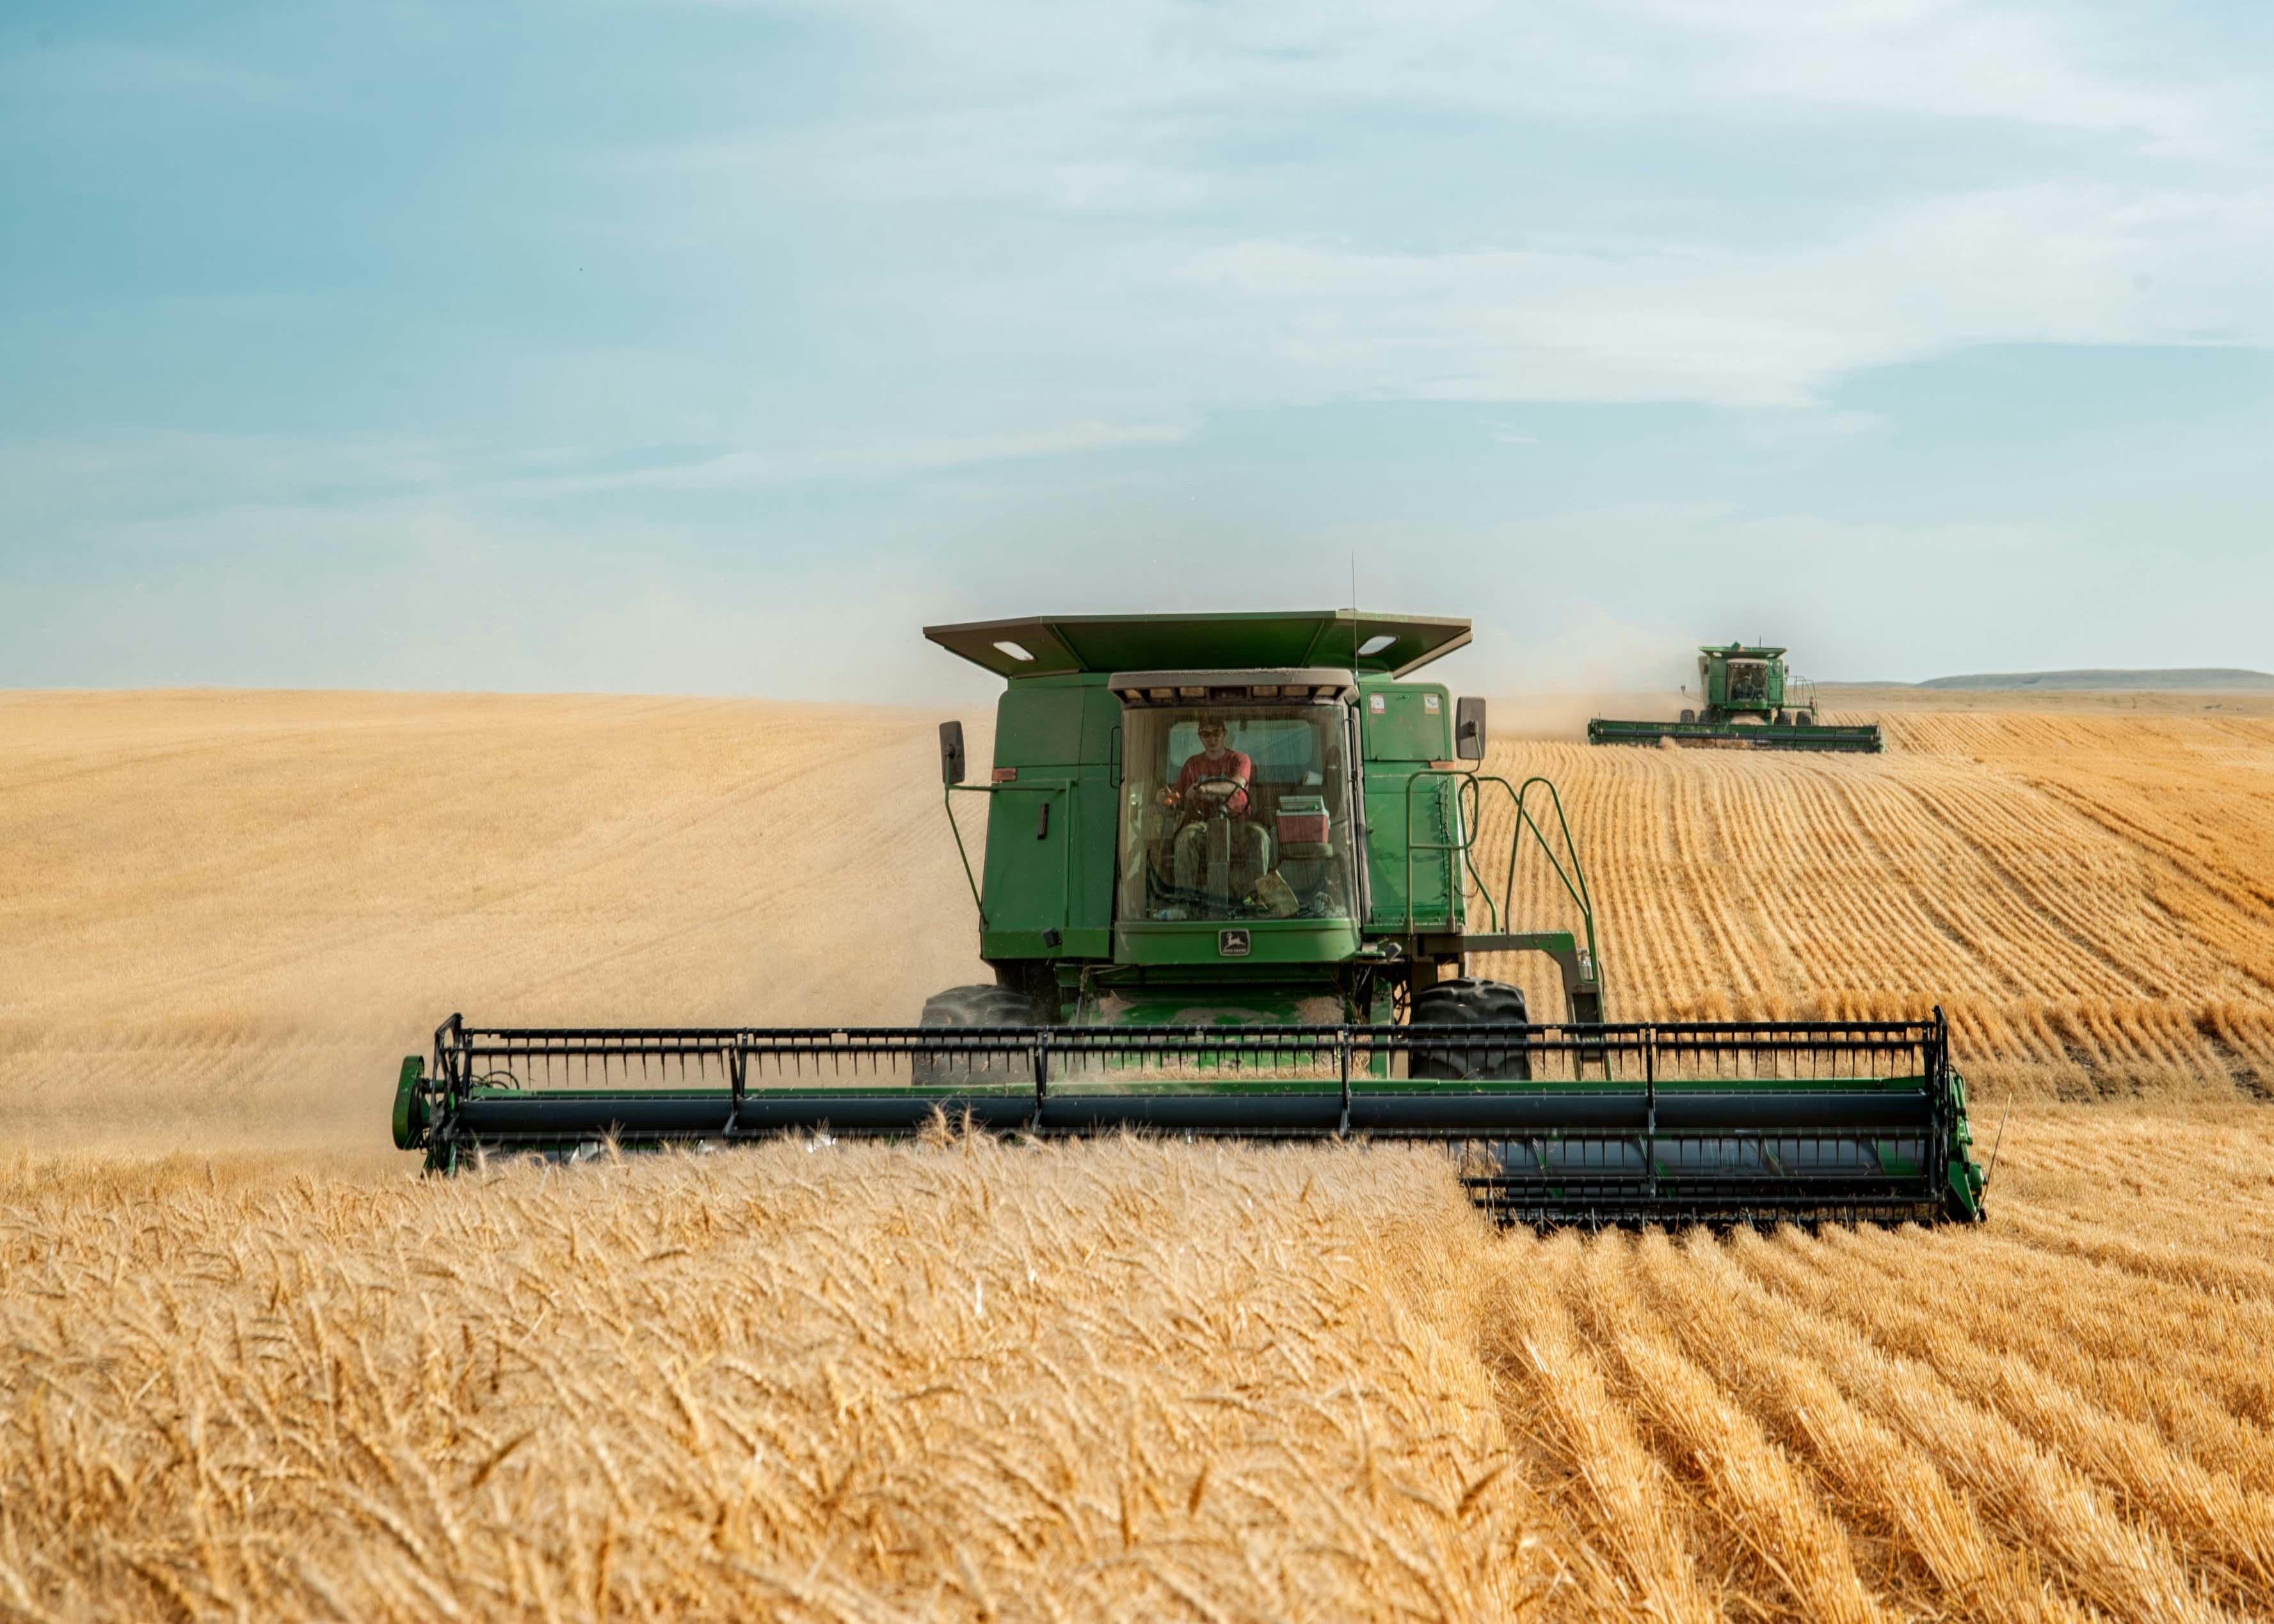
Jason Kurtz coltiva mais e soia vicino a Forest City, in Missouri, a circa 145 chilometri da Kansas City. A settembre spiegava all’Associated Press che la sua mietitrebbia consuma 760 litri di gasolio al giorno e che in quel momento pagava il diesel il doppio dell’anno precedente. Questo al termine di una stagione in cui fertilizzanti e prodotti chimici si erano già mangiati una buona parte dei suoi margini. Kurtz ha votato Donald Trump e ha deciso di rinviare una parte dei lavori nei campi, nella speranza che i prezzi scendano. «Domani sarà diverso», diceva. Si trattava di vane speranze: il 20 ottobre il gasolio costava in media 6,32 dollari al gallone, un nuovo record nazionale.
Il 28 ottobre, pochi giorni prima delle midterm, la Federal Reserve deciderà se alzare ancora i tassi dopo il rialzo di settembre che ha portato il tasso di riferimento fra il 3,75 e il 4 per cento (ne abbiamo parlato qui). È probabile che vedremo una Fed attendista data la vicinanza al voto, ma il dato di settembre pesa comunque: inflazione al 3,7 per cento, con la benzina che impatta per oltre metà dell’aumento mensile e l’inflazione core, che esclude cibo ed energia, salita dal 2,4 al 2,6 per cento su base annua.
Si tratta di un’inflazione da costi, per la quale la Fed ha armi spuntate. Il confronto con il 2022 aiuta a capire: allora l’inflazione era il risultato di un’economia fuori giri, pompata dagli stimoli pubblici e dai risparmi accumulati durante la pandemia.
Le cause
Oggi le pressioni sui prezzi hanno tre cause principali.
La prima sono le tensioni sullo Stretto di Hormuz. Da lì transitano petrolio, carburanti e fra il 25 e il 35 per cento dell’urea scambiata nel mondo, cruciale nella produzione di fertilizzanti. Nella prima settimana di ottobre l’urea al dettaglio costava il 12 per cento in più di un anno prima, mentre l’ammoniaca anidra era aumentata del 20 per cento. I fertilizzanti acquistati e distribuiti in autunno serviranno in molti casi per il raccolto del 2027: una parte dei maggiori costi agricoli, quindi, pende come una spada di Damocle sui prezzi dell’anno prossimo.
La seconda causa è l’intelligenza artificiale. Big Tech prevede investimenti complessivi superiori a 700 miliardi di dollari quest’anno, in larga parte destinati all’infrastruttura digitale. La costruzione di data center assorbe chip, apparecchiature, capacità elettrica, capitali e risorse naturali, esercitando pressioni sui prezzi. Sulle bollette l'effetto è regionale, legato al mercato elettrico: nella rete PJM, che copre buona parte di tredici Stati dell’Est e del Midwest, e il District of Columbia, un report ufficiale indipendente considera la domanda dei data center una causa diretta dell’aumento dei prezzi nelle aste. Secondo l’Institute for Energy Economics and Financial Analysis, la domanda dei data center ha comportato circa 9,3 miliardi di dollari di maggiori costi stimati per il 2025/2026, rispetto a uno scenario senza quella domanda, tutti costi che sono ricaduti sulle tariffe elettriche.
La terza causa, come anticipavamo un anno e mezzo fa su AffarInternazionali, la rivista dello IAI, sono i dazi. A febbraio il Congressional Budget Office li indicava come il motivo principale di un’inflazione 2026-2029 più alta del previsto, prima che la sentenza della Corte Suprema del 20 febbraio ne ridimensionasse buona parte (ne abbiamo parlato qui). Gli effetti accumulati fino ad allora, tuttavia, restano nei prezzi.
L’impatto sul mercato del credito
I mutui rappresentano il segnale più evidente. L’8 ottobre il tasso fisso trentennale ha toccato il 7,40 per cento, il livello più alto da novembre 2023, contro il 6,30 per cento di un anno prima. Il 15 ottobre era rimasto ancora al 7,40 per cento. Una stretta generalizzata del credito bancario, tuttavia, non emerge ancora dai dati.
Le tensioni più marcate emergono in alcuni segmenti del private credit, i prestiti alle aziende non quotate erogati dai fondi invece che dalle banche. A settembre Fitch Ratings ha rilevato un tasso di default del 6,3 per cento nei dodici mesi terminati ad agosto, il massimo della serie. Molti finanziamenti sono a tasso variabile, quindi sensibili agli interventi sui tassi della Fed.
L’intelligenza artificiale compare anche qui. La sua infrastruttura richiede una quantità di prestiti senza precedenti, e a ottobre il costo dei credit default swap, i derivati che assicurano contro il fallimento di chi emette debito, è salito con forza per società come CoreWeave e Oracle: gli investitori si chiedono quando quegli investimenti produrranno ricavi sufficienti a ripagare i debiti.
Le ricadute sul debito pubblico
Perché i mutui salgono anche se la Fed è cauta? Perché seguono i rendimenti dei titoli di Stato a lunga scadenza, sui quali le decisioni della Fed pesano poco e i conti dell’amministrazione molto. Il segretario al Tesoro Scott Bessent ha costruito la sua strategia sul piano “3-3-3”: crescita al 3 per cento, deficit al 3 per cento del PIL entro il 2028 e tre milioni di barili di petrolio in più al giorno.
I numeri su cui si basa, però, sono fin troppo ambiziosi. Il bilancio presidenziale per il 2027 ipotizza una crescita del 3,5 per cento fra il quarto trimestre 2025 e il quarto trimestre 2026, con previsioni formulate prima della guerra con l’Iran, mentre nel secondo trimestre il PIL è cresciuto a un ritmo annualizzato del 2,2 per cento. È lo stesso copione del primo mandato Trump: la Casa Bianca puntava al 3 per cento, e nel 2019 l’economia crebbe del 2,3 per cento.
Il deficit, invece, è un dato acquisito. Nell’anno fiscale chiuso a settembre ha raggiunto 1.992 miliardi di dollari, circa il 6,2 per cento del PIL e 217 miliardi in più dell’anno precedente. Il debito federale lordo ha superato i 40.000 miliardi. Dalla fine di giugno nel mercato dei Treasury si sono susseguite vendite e forti rialzi dei rendimenti sulle scadenze lunghe. Il 19 agosto il Tesoro ha annunciato che avrebbe almeno raddoppiato la dimensione massima dei riacquisti di titoli con durata residua fra 10 e 30 anni. L’annuncio ha raffreddato per qualche giorno i rendimenti, ma non ha invertito la tendenza, il che evidenzia una valutazione comunque negativa da parte del mercato, che ha continuato a finanziare Washington ma prezzando il premio di rischio con rendimenti più elevati rispetto a quelli precedenti alla guerra.
Anche il dollaro ne ha risentito. Secondo la Banque de France, dopo i dazi dell’aprile 2025 ha smesso in parte di proteggere gli investitori esteri nelle fasi di crisi: gli acquisti di attività statunitensi restano consistenti, ma chi investe dall’estero si copre dal rischio di cambio e paga per farlo.
È il segno di una spaccatura fra il mercato e l’amministrazione. Bessent ritiene il debito gestibile con più crescita e meno spesa; gli investitori continuano a comprare titoli americani, ma la crescita promessa non li convince, e si fanno pagare di più per prestare denaro.
Per i conti pubblici il saldo è negativo. L’inflazione gonfia il PIL nominale, aumenta le entrate ed erode sulla carta il valore del debito, ma i rendimenti più alti fanno salire la spesa per interessi man mano che il Tesoro rifinanzia i titoli in scadenza: i benefici vengono mangiati dagli interessi, mentre i costi restano sulle spalle degli americani.
Cui prodest?
Nel secondo trimestre i profitti delle imprese sono aumentati di 384 miliardi di dollari rispetto al primo trimestre, in ragione d’anno, mentre il PIL reale cresceva del 2,2 per cento, ma è un dato aggregato che non descrive tutte le imprese allo stesso modo. Tra i settori favoriti ci sono i raffinatori di idrocarburi: Phillips 66 ha registrato nel secondo trimestre margini di raffinazione più che raddoppiati, con utili ben superiori a quelli dell’anno precedente.
Secondo le stime distributive della CBO sulla legge fiscale del 2025, il One Big Beautiful Bill Act, il 10 per cento più povero delle famiglie perderà in media 1.200 dollari l’anno, cioè il 3,1 per cento del proprio reddito, soprattutto attraverso la riduzione dei trasferimenti legati a Medicaid e all’assistenza alimentare. Il 10 per cento più ricco ne guadagnerà invece 13.600, il 2,7 per cento del reddito. La legge contiene anche misure favorevoli ad alcuni redditi medi e bassi, come le deduzioni sulle mance, sugli straordinari e per gli ultrasessantacinquenni. Queste disposizioni, tuttavia, sono temporanee e scadono dopo il 2028, mentre numerosi tagli fiscali introdotti nel 2017 sono stati resi permanenti.
Il malumore entra anche nella coalizione del presidente. Secondo un sondaggio della Marquette Law School di maggio, solo il 45 per cento dei repubblicani approvava Trump sull’inflazione e il 38 per cento sulla benzina, ma l’87 per cento dei repubblicani MAGA avrebbe scelto alle primarie il candidato indicato dal presidente. A ottobre, secondo Axios, la benzina era tra le domande più frequenti agli incontri dei leader repubblicani, poste da donatori e attivisti già schierati più che da indecisi.
La Casa Bianca prova a contenere il danno. Il 19 ottobre Trump ha annunciato otto miliardi di dollari di nuovi aiuti agli agricoltori con l’Harvest Fuel Relief Program, creato per compensare una parte dei maggiori costi sostenuti durante la stagione del raccolto. È un intervento che può offrire sollievo a un segmento dell’elettorato di tradizione repubblicana, ma non abbassa il prezzo del diesel né elimina gli shock che lo hanno provocato. A questo punto, l’incognita è quanti elettori repubblicani scontenti, il 3 novembre, resteranno a casa.
Il calendario non aiuta il GOP: si voterà con in testa l’ultimo dato dell’inflazione al 3,7 per cento; quello di ottobre sarà pubblicato il 10 novembre, una settimana dopo le elezioni, secondo il calendario del Bureau of Labor Statistics.
Jason Kurtz, intanto, confida in un domani diverso per i suoi campi di mais e soia, ma per il partito del presidente quello stesso domani è una scommessa azzardata. Che il mercato obbligazionario, a giudicare dai rendimenti, ha già deciso di punire.