


A febbraio, Donald Trump aveva affermato che se Kevin Warsh fosse stato favorevole ad alzare i tassi, non lo avrebbe scelto per guidare la Fed. Sette mesi dopo, la Fed li ha alzati di 25 punti base con voto unanime, Warsh compreso. Si tratta del primo aumento dal 2023. La replica del presidente – come suo costume, in maiuscolo – è stata: «ABBASSATE I TASSI DEGLI STATI UNITI D’AMERICA, E IN FRETTA!».
Warsh l’ha definita una scelta «sobria, seria, responsabile», causata da un’inflazione troppo alta da troppo tempo, un’eventualità che qui su Jefferson avevamo previsto in tempi non sospetti.
Il comitato federale giudica solida la crescita e ha abbassato la disoccupazione attesa al 4,1%. Il problema sono i prezzi: le stime indicano un’inflazione PCE al 3,7% quest’anno, e al 3,4% al netto di cibo ed energia. A pesare è lo shock energetico legato alla guerra con l’Iran, mentre i dazi hanno aggiunto fino a 0,4 punti all’inflazione core, secondo la Fed di Minneapolis. Tutto questo accade quando a Washington è ancora fresco il ricordo dell’inflazione post COVID, definita «transitoria» e poi salita ai massimi da quarant’anni. Già a luglio tre membri avevano votato per alzare i tassi, ma oggi ben sedici partecipanti su diciotto prevedono un altro rialzo entro l’anno.
Perché allora Trump chiede l’1%? La sua teoria è che quello americano sarebbe «il miglior credito del mondo» e gli Stati Uniti starebbero «portando sulle spalle» quasi ogni altro Paese del mondo. La letteratura economica suggerisce una spiegazione meno nobile. Carmen Reinhart e M. Belen Sbrancia hanno battezzato “repressione finanziaria” il mantenimento dell’inflazione sopra i rendimenti dei titoli pubblici. In quello scenario il dollaro perde potere d’acquisto, i valori nominali di ogni transazione salgono e con essi il gettito fiscale, mentre l’importo del debito pubblico resta pressoché invariato. In pratica, una tassa che nessuno ha votato e che nessuno può chiamare tale, pagata dagli americani – soprattutto quelli a basso reddito – sotto forma di inflazione.
Questo meccanismo richiede prezzi in salita e denaro a buon mercato, e la richiesta di Trump va in questa direzione. Tuttavia, rimane un’ipotesi con dei limiti: i mercati se ne accorgono e chiedono un premio più alto, che è ciò che sta accadendo. Secondo il CBO gli interessi netti sul debito federale arriveranno quest’anno ai 1.000 miliardi di dollari, il 3,3% del PIL, oltre il record storico del 1991. Quelle stime si basavano su un decennale medio al 4,1% ma, dopo la decisione della Fed, il decennale si è portato sopra il 5%, ai massimi dal 2007, livello considerato da molti analisti la “soglia del dolore”, mentre il biennale è salito al 4,73%, il livello più alto dal 2024.
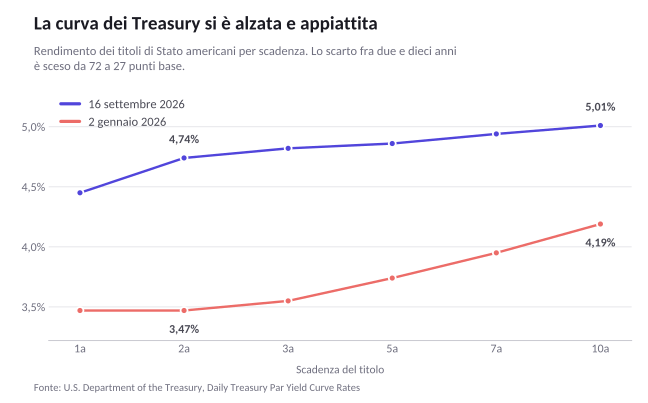
Tra i due rendimenti restano meno di trenta punti base. Significa che il grafico dei rendimenti per scadenza, che in gergo si chiama “curva”, si sta appiattendo. È un importante campanello d’allarme: in passato è spesso stato il prodromo dell’inversione dei rendimenti, che avviene quando quelli a breve superano quelli a lungo. Si tratta di un fenomeno controintuitivo, dato che la logica vorrebbe che chi impegna i propri soldi prestandoli per più anni si assuma un maggior rischio, e quindi si aspetti un maggior rendimento. L’inversione rappresenta appunto questo: il mercato chiede un premio al rischio maggiore sul breve. In altre parole, vede nero all’orizzonte.
Su questa anomalia la Fed di New York elabora dagli anni Novanta un modello di probabilità di recessione, e secondo la Fed di Cleveland l’inversione ha anticipato ciascuna delle ultime otto recessioni. È un collegamento valido in un senso, ma non nell’altro: è vero che tutte le recessioni recenti sono state precedute dall’inversione dei tassi, ma non è altrettanto vero che tutte le inversioni dei tassi sono seguite da una recessione. Un esempio recente è stata l’inversione tra il 2022 e il 2024, la più lunga degli ultimi 45 anni, che non è stata seguita da alcuna una recessione.
Oggi il lungo resta alto per l’inflazione attesa e il peso del deficit, elementi su cui la Fed ha poco effetto, e ha già superato la soglia del dolore già citata, oltre la quale si prevede che l’azionario ne patisca i contraccolpi. Sebbene Goldman Sachs provi a ridimensionare questi timori con proprie analisi, il peso psicologico sui mercati rimane.
Per le famiglie il conto è una bastonata, in una situazione già esasperata dall’inflazione. Il mutuo trentennale a tasso fisso, legato al decennale, ha raggiunto il 7,19%, oltre un punto sopra un anno fa. Tutti i prestiti diventano più cari, dall’auto ai saldi sulle carte di credito, e solo chi ha già un finanziamento a tasso fisso è tutelato. Nel Paese con il più grande debito privato del mondo, questo è un problema sociale, oltre che economico.
L’obiettivo della Fed in questo momento è raffreddare la domanda interna. Credito più costoso significa meno acquisti e, a cascata, meno assunzioni. Le proiezioni sull’occupazione, per ora, restano favorevoli, ma è corretto aspettarsi che prima o poi il conto arrivi anche qui.
Quanto alla politica, Warsh ha evitato qualsiasi domanda sul Presidente, ricordando che l’indipendenza è a doppio senso: la Fed resta nella propria corsia, e chi si occupa di politica commerciale e fiscale nella propria. I Democratici hanno collegato il rialzo alle scelte della Casa Bianca: Elizabeth Warren ha affermato che senza quelle politiche la Fed parlerebbe di tagli, non di rialzi.
Trump ha ammesso di aver parlato con Warsh prima della riunione di come avrebbe votato, e la Casa Bianca ha valutato la scelta in maniera negativa in quanto priva di ragioni economiche valide. Secondo Goldman Sachs Asset Management la Fed potrebbe saltare la riunione di ottobre, troppo vicina alle midterm. Il prossimo confronto si sposta quindi a dicembre, a urne chiuse.